

Quantas vezes você já terminou um livro incrível, sentiu que ia dominar o mundo, e duas semanas depois percebeu que sua rotina, e sua conta bancária, continuavam exatamente iguais?
É o famoso ciclo do “estudo muito, aplico pouco”. Nós vivemos no piloto automático. Você acorda, vai para o trabalho, paga as contas, e no fim do mês a sensação é de que o esforço não se traduz em avanço real. Se você tem uma carreira estável, talvez no setor público ou em uma grande corporação, essa armadilha é ainda mais sutil. A estabilidade nos conforta, mas o contracheque dita as regras da nossa vida.
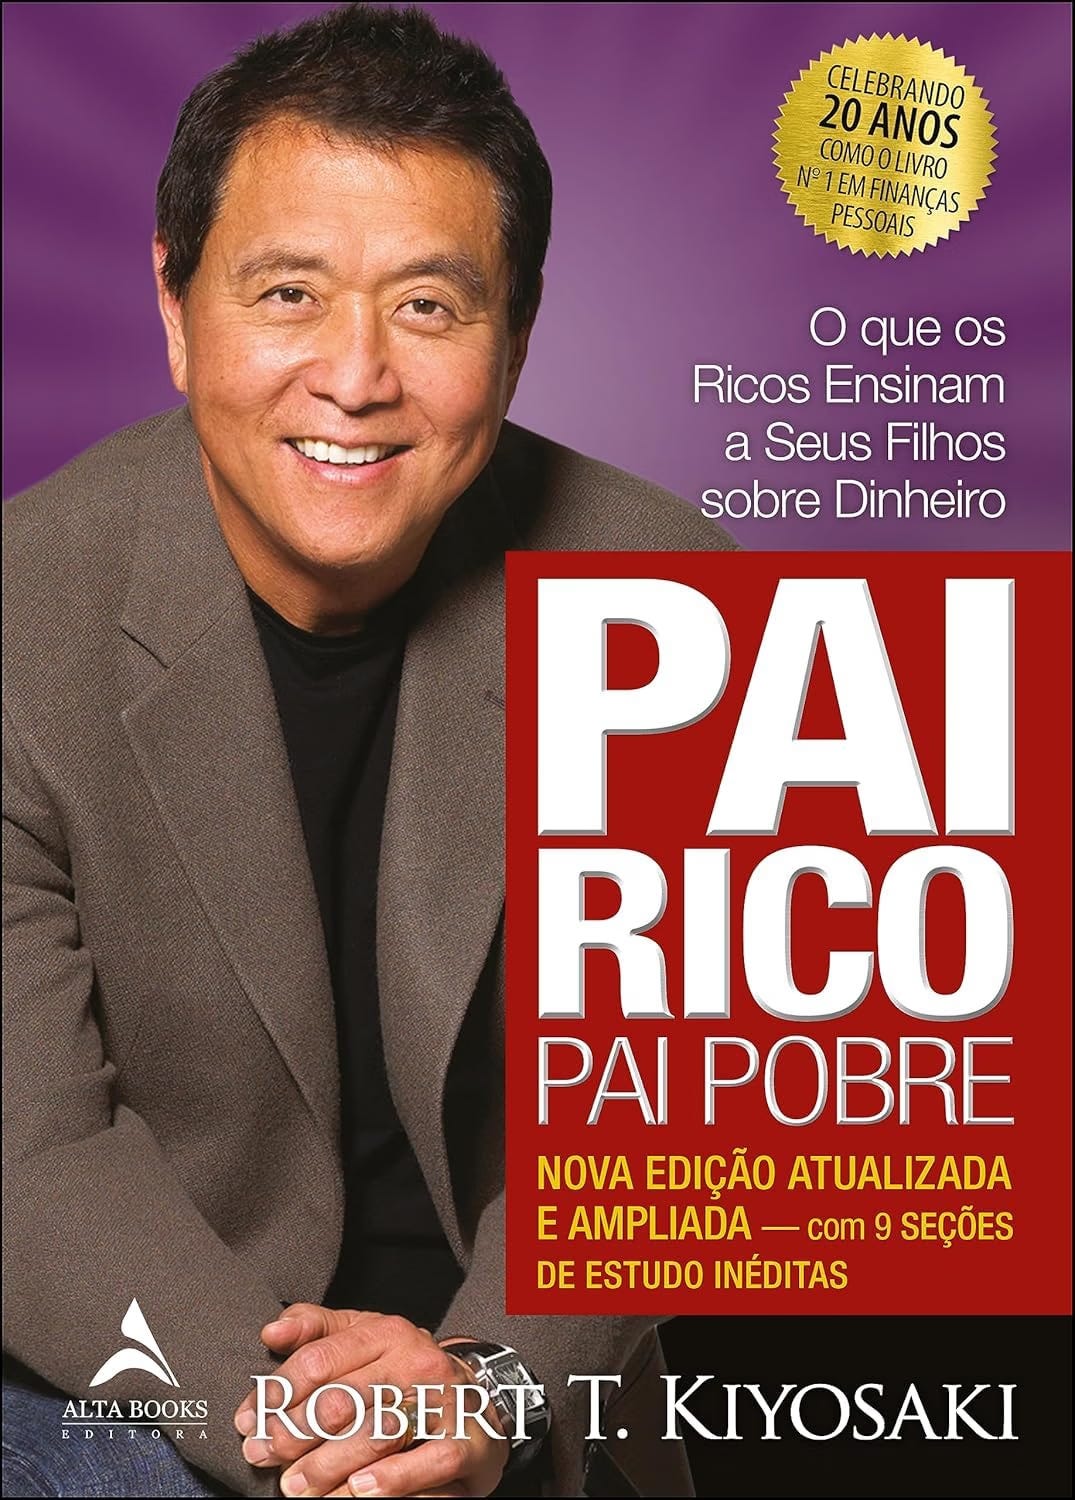
Para quebrar esse padrão, decidi revisitar o clássico Pai Rico, Pai Pobre. Mas, desta vez, o objetivo não era apenas grifar frases de efeito. Era testar a ideia central na trincheira do dia a dia.
O choque de realidade: O que realmente importa no livro
A tese central de Robert Kiyosaki é desconfortavelmente simples: os ricos adquirem ativos, enquanto os pobres e a classe média adquirem obrigações (passivos) pensando que são ativos.
Em linguagem direta:
Ativo: É tudo aquilo que coloca dinheiro no seu bolso (dividendos, aluguéis, juros).
Passivo: É tudo aquilo que tira dinheiro do seu bolso (financiamentos longos, aquele carro zero na garagem gerando IPVA e depreciação).
A maior dificuldade financeira das pessoas não é ganhar pouco, mas sim desconhecer a diferença entre essas duas coisas. A classe média ganha um aumento e imediatamente assume um financiamento maior, entrando no que o autor chama de “Corrida dos Ratos”, trabalhar cada vez mais para pagar dívidas e impostos crescentes.
O que isso significa na prática?
Na prática, isso bateu de frente com a minha realidade. Ter um emprego seguro e uma rotina exigente muitas vezes nos faz terceirizar nossa gestão financeira. Acreditamos que a nossa profissão é o nosso negócio.
Kiyosaki alerta exatamente para isso: há uma grande diferença entre a sua profissão e o seu negócio. A sua profissão garante o seu salário mensal, mas o seu “negócio” é a construção da sua coluna de ativos.
Eu percebi que precisava continuar sendo um excelente profissional no meu emprego diário, mas precisava começar a cuidar do meu negócio: minha carteira de investimentos. Eu precisava construir um portfólio estruturado que, no longo prazo, financiasse minha liberdade.
Como aplicar: O método para construir ativos
Kiyosaki é claro: você não precisa largar o seu emprego. Você precisa mantê-lo, mas direcionar o excedente para comprar ativos reais. Foi o que eu fiz.
Mapeamento visual: Parei de olhar apenas para o extrato do banco e comecei a listar o que realmente colocava dinheiro no meu bolso. Organizei minha carteira dividindo-a estrategicamente entre ações sólidas, fundos imobiliários e ETFs globais.
Pague a si mesmo primeiro: Essa é uma das regras de ouro do livro. Antes de pagar qualquer boleto, eu automatizei a transferência de uma porcentagem fixa do meu salário direto para a corretora. Se o dinheiro não está na conta corrente, o “piloto automático” do consumo não consegue gastá-lo.
Investimento contínuo em educação: O livro reforça que a mente é o nosso ativo mais poderoso. Passei a usar ferramentas de anotação e gestão pessoal para documentar meus aprendizados sobre alocação de ativos e estratégias de diversificação, transformando leitura em tese de investimento.
O ajuste real: Os tropeços no caminho
A teoria é linda, mas a execução dói. O maior obstáculo que enfrentei foi o que o autor chama de sucumbir ao medo e à ambição.
Quando o mercado caiu, o instinto foi o medo de perder dinheiro. Quando recebi um valor a mais, a ambição quase me fez trocar de carro em vez de aportar nos meus fundos imobiliários. Outra dificuldade real é a impaciência. Construir uma coluna de ativos que cubra suas despesas leva tempo. Não é um esquema de enriquecimento rápido; é uma maratona chata, repetitiva e que exige disciplina militar para não mexer no dinheiro investido.
Checklist Prático: 4 Passos para iniciar hoje
Se você quer sair da teoria, comece por aqui:
Identifique seus falsos ativos: Liste suas despesas e reconheça o que você comprou achando que era investimento, mas que só gera custo mensal.
Configure o “Pague a si mesmo primeiro”: Programe uma transferência automática na data do seu pagamento para a sua corretora. Trate isso como o boleto mais importante do mês.
Compre seu primeiro ativo gerador de renda: Seja uma cota de Fundo Imobiliário ou um título do Tesouro, compre algo que te pague juros ou dividendos, por menor que seja o valor inicial.
Mantenha o seu emprego (por enquanto): Use a segurança do seu salário para financiar a construção metódica do seu portfólio até que o rendimento dele ultrapasse o seu custo de vida.
O veredito
A inteligência financeira não é sobre planilhas complexas ou jargões da Faria Lima. É sobre ter opções. É sobre escolher, todos os dias, desligar o piloto automático das suas emoções e tomar o controle das suas decisões. Construir ativos é o preço que você paga hoje para comprar a sua liberdade de volta amanhã.


